

Ešte začiatkom leta banky ohlasovali pokles žiadostí o úvery na bývanie. Sprísňovali sa pravidlá, ktoré musí žiadateľ splniť. Očakával sa rast úrokových sadzieb. Celkovo sprísnenie podmienok pre získanie úveru s očakávaním zvyšovania úrokových sadzieb prinášalo očakávanie, že počet úverov na bývanie klesne a s tým aj poklesne predaj nehnuteľností. Ako to bude s úvermi na bývanie ďalej? Príde očakávaný koniec hypotéky?
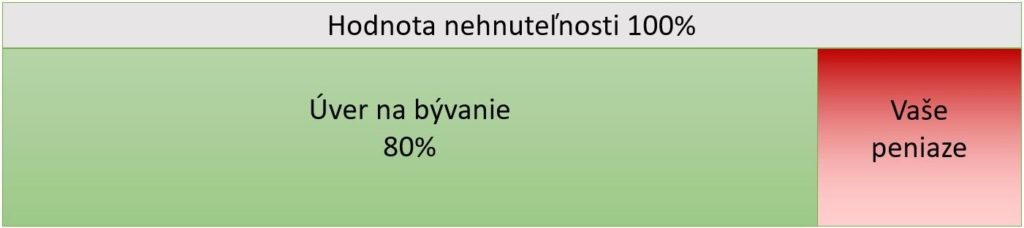
Úvery na bývanie zaznamenali tento rok zhoršenie podmienok pre ich získanie. Najznámejšia podmienka je, že banky vyžadujú, aby ste mali aspoň časť peňazí vlastných. Je to známe pod pojmom 90% alebo 80% LTV (LTV – ang. Loan to value ratio – pomer úveru k hodnote majetku). Znamená to napríklad, že pri 80% LTV musíte mať aspoň dve desatiny hodnoty nehnuteľnosti vo vlastných peniazoch a ostatné vám banka môže požičať, ako ukazuje tento obrázok:
Očakávaný rast cien úverov sa ešte nekoná
Koncom tohto roka sa očakáva nárast úrokových sadzieb, za ktoré banky úvery poskytujú. Pred letom tohto roka bol zaznamenaný mierny nárast. Najmä dlhšie doby viazanosti úrokových sadzieb sa vyšvihli na priemer 1,5%.
Sadzba pod 1% už aj pre 10 rokov
Dnes máme na trhu banky, ktoré sa rozhodli zabojovať o klienta. Medzi najzaujímavejšie patrí ponuka úveru na bývanie už za necelé 1% ročne aj pri 10 ročnej viazanosti úrokovej sadzby! Takáto možnosť v SR od zavedenia hypotekárnych úverov ešte nebola.
Refinancovať alebo nie?
Refinancovanie znamená jednoducho povedané presun úveru z jednej banky do inej. Pritom nečakáte na koniec hypotéky. Nová banka prevezme úver a vyplatí ho pôvodnej banke. Podľa toho, aké máte nastavenie súčasného úveru, môže sa Vám presun úveru vyplatiť aj pri zaplatení poplatku za predčasné splatenie úveru.
Správne určiť, či sa vám skutočne oplatí presunúť súčasný úver do banky s nižšou úrokovou sadzbou treba starostlivo zvážiť. Je potrebné spočítať poplatky, ktoré súvisia s presunom úveru, náklady na dodatočnú dokumentáciu pre novú banku a hlavne všetko správne načasovať.
Najčastejšie sa stáva, že klient v snahe vybaviť všetko čo najskôr, nastaví lehoty nesprávne s vážnymi následkami a stratami. Nemusíte sa do takejto aktivity púšťať sám. Vypočítam, či sa vám to skutočne oplatí a budem vás sprevádzať celým procesom. Prinesiem vám úsporu času, istotu a pokoj počas celého procesu.


